金融記事の外注先の選び方|コンプラ審査で差し戻されない制作体制と費用相場
( 最終更新日:2026年10月7日)
この記事の要点
Q. 金融記事の外注で差し戻しが続くのはなぜですか。
A. 断定表現、リスクの書き漏れ、根拠のない最上級、出典のない数字といった審査の指摘点が、発注前に共有されていないためです。
Q. 差し戻しを減らすには何をすればよいですか。
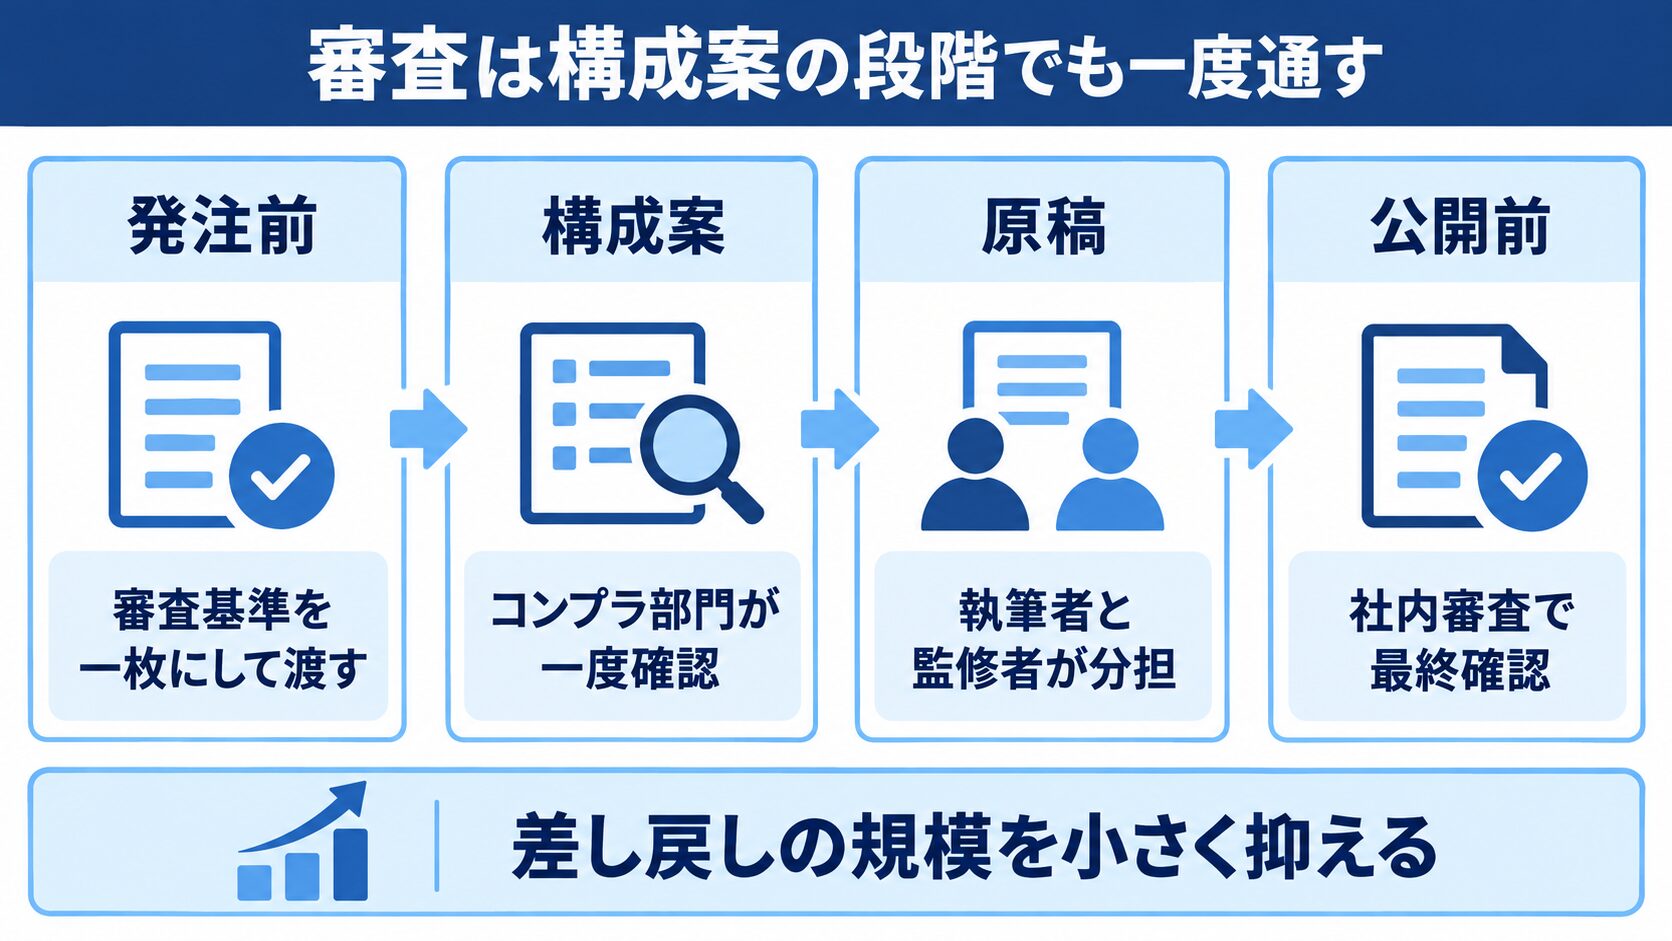
A. 審査基準を一枚にまとめて渡し、執筆・監修・審査の役割を分け、構成案の段階でも一度審査を通します。
Q. 金融記事の外注費用はどのくらいかかりますか。
A. 弊社の金融ライティングは、文字単価8円から、ディレクション費1本5,000円から、初期費用10,000円です(税抜)。監修者のキャスティングは1名20,000円からです。
金融記事の外注したけど、コンプライアンス部門から赤字だらけで戻ってくる。そんな経験はないでしょうか。そして、外注先を替えても変わらない。
多くの担当者は、ここで「金融に強いライターが見つからない」と考えます。しかし、手戻りの多くは、筆力よりも発注時点での設計に問題があることが多いのです。

目次
金融記事の手戻りは審査基準が発注前に共有されていないことで起きる
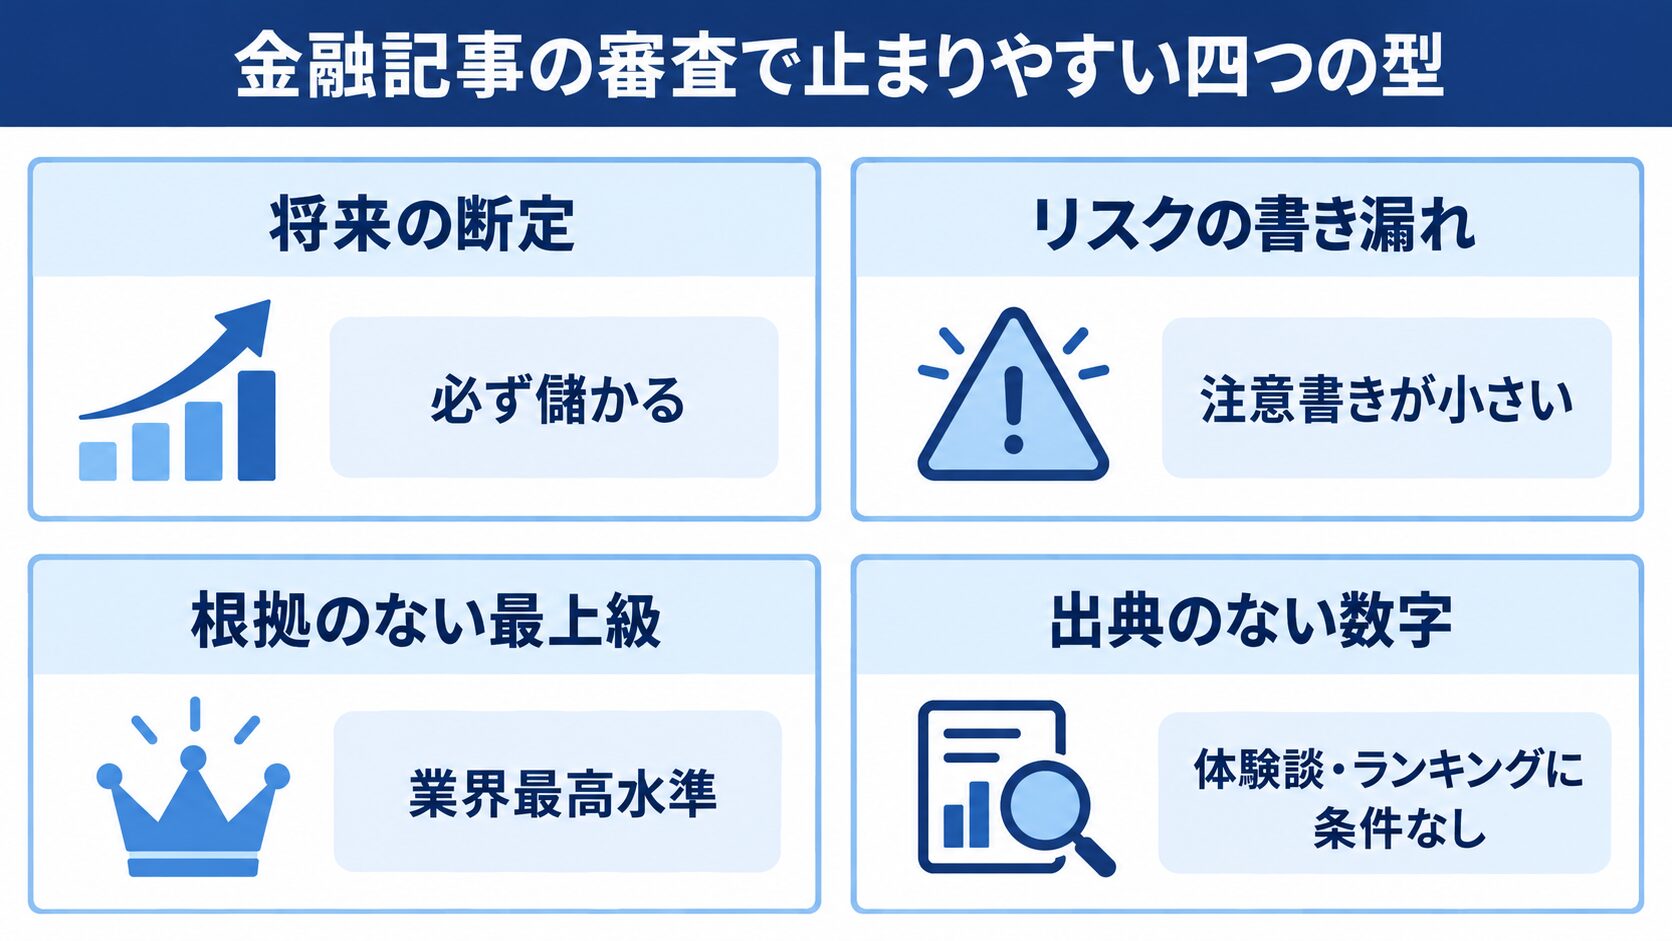
金融記事の審査で指摘されやすい点は、おおむね決まっています。指摘は、将来を断定する言い回し、リスクの書き漏れ、根拠のない最上級表現、出典や条件のない数字や体験談に集まります。赤字の多くは、この四つのどれかに当たります。
指摘されるポイントが決まっているのに指摘されてしまうのは、その基準が担当者の頭の中か、過去の赤字の中にしかないからです。ライターには一般的な記事の書き方だけが渡り、自社の基準とぶつかるのは審査の場が初めてになります。
外注した原稿を直すのは、結局のところ担当者です。コンプライアンス部門との往復が数回続けば、記事は公開が遅れ、依頼した意味も薄れていきます。原稿の質より先に、審査で止まる点を共有できているかどうかが、手戻りの量を決めます。
金融は、証券、保険、銀行、暗号資産のように業態や商品ごとに守るべきルールが異なります。だからこそ、自社の商品に当てはまる基準を一枚にまとめておく作業が、手戻りを減らす出発点になります。
審査で止まりやすい表現と根拠になる法令の整理
まず、止まりやすい表現を整理します。一つ目は、将来の断定です。「必ず儲かる」「確実に資産が増える」のような表現は、書いた本人に悪意がなくても審査を通りません。
二つ目は、リスクの扱いです。利益の説明は大きく、注意書きは小さくという配置は、誤解を招く表示として指摘されます。三つ目は、根拠のない比較や最上級です。「業界最高水準」と書くなら、何をどの条件で比べたのかを示す必要があります。
四つ目は、出典や条件の示されていない数字、体験談、口コミ、ランキングです。読者の背中を押す力が強いぶん、実績の条件や調査方法を添えなければ、優良誤認や有利誤認と受け取られる恐れがあります。
根拠となる法令は、商品と媒体で変わります。金融商品取引法は、金融商品取引業者等の広告等について表示すべき事項を定め、利益の見込みなどについて著しく事実に相違する表示や、著しく人を誤認させるような表示を禁じています(第37条)。リスク情報の文字の大きさにも定めがあります。ここでいう広告等には、ホームページも含まれ、メールマガジンのような電子メールも広告に類する行為として扱われます。保険商品には保険業法が適用され、誤解させるおそれのある比較表示などが禁じられています(第300条)。加えて、商品を問わず景品表示法が優良誤認表示と有利誤認表示を禁じています。銀行や暗号資産にも、それぞれの業法の定めがあります。
とはいえ、どの規則がどの記事に及ぶかは、商品や掲載面によって判断が分かれます。最終的な可否は、自社の法務・コンプライアンス部門や、所属する自主規制団体の規則で確認してください。外注先に求めるのは、法令の判断ではなく、審査で止まる型を知ったうえで書く力です。
投資家が証券投資を学ぶ媒体はWebサイトが最多
記事の審査にここまで手間をかける理由は、読まれ方にあります。日本証券業協会「個人投資家の証券投資に関する意識調査」(2025年)では、学校や職場以外で証券投資を学んだ媒体として、インターネットのWebサイトを挙げた人が38.7%と最も多くなりました。次のグラフは、その上位5項目です。
学校や職場以外で証券投資の勉強に使った媒体(複数回答・上位5項目)
▸ インターネット(Webサイト)
▸ 本
▸ SNS(動画・画像系)
▸ テレビ
▸ 新聞・雑誌
出典:日本証券業協会「個人投資家の証券投資に関する意識調査報告書 2025年9月」(2025年4月実施・全国の18歳以上の証券保有者5,000名・複数回答)
Webサイトは本や新聞を大きく引き離している
1位のWebサイト38.7%に対し、2位の本は21.6%、3位のSNS(動画・画像系)は17.8%でした。テレビが17.4%、新聞・雑誌が17.3%で続きます。調査対象は全国の18歳以上の有価証券保有者5,000名で、複数回答です。
投資にあたって最も活用している情報源を一つだけ選ぶ設問でも、Webサイトは37.9%で首位でした。学ぶ場面でも判断する場面でも、Webサイトが最も使われています。
Webで読まれるほど記事の責任は重くなる
Webで読まれる記事は、商品を検討する人にとって説明資料の一部として働きます。表現があいまいだったり数字が古かったりすると、読者の判断を誤らせるおそれがあります。
同じ調査には、投資信託を取引した人の、販売時の説明への評価も載っています。リスクや特性の説明が分かりやすいと答えた人(「あてはまる」と「どちらかというとあてはまる」の合計)は49.0%で、半数に届いていません。販売時の説明だけでは伝わりきらない部分を、記事で補う余地があります。
差し戻されない制作体制は審査の前倒しで作る
基準を共有しても差し戻しが減らない会社に多いのは、原稿が完成してから審査に回す進め方です。完成後の指摘は、表現の直しでは済まず、構成ごとの書き直しになりがちです。
審査基準は発注前に一枚にまとめて渡す
使ってはいけない表現、必ず添える注意書き、出典の扱い、数字の時点の書き方。これらを一枚にまとめて、最初の打ち合わせで渡します。過去に審査を通った記事を1本添えると、ライターは温度感をつかみやすくなります。
大きな手間がかかるのは最初の一度だけで、あとは制度改正に合わせて更新します。担当者が替わっても基準が引き継がれます。
執筆者と監修者の役割を分ける
書く人は、読者に伝わる構成と文章に集中します。監修者は、制度や数字の正確性を確かめます。コンプライアンス部門は、表現が掲載できるかどうかを判断します。三者が見る場所を分けておけば、同じ箇所を何度も直す往復が減ります。
審査は構成案の段階で一度通す
見出しと主張が決まった構成案の段階で、コンプライアンス部門に一度見せます。この段階で「この切り口は掲載できない」と分かれば、書き直す文字数は最小限で済みます。原稿完成後の審査に加えて、構成案の段階でも一度通すだけで、手戻りの規模が変わります。
金融記事の外注費用は文字単価に審査と監修の工数が乗る
金融記事が一般的な記事より高くなるのは、文字を書く作業に加えて、事実確認、監修者との調整、表現の確認が入るからです。一般的なSEO記事の相場は、記事作成の費用と相場の解説で整理しています。
弊社の金融ライティングを例にすると、料金は次のように組み合わさります(税抜)。文字単価は8円から、ディレクション費は1本5,000円から、初期費用は10,000円です。必要に応じて、監修者のキャスティングが1名20,000円から、取材が20,000円から(1時間まで)、企画・構成案の作成が30,000円からとなります。修正は、初稿の後に2回まで無料です。
たとえば3,000字の記事にFP監修を1名つける場合、記事作成が24,000円、ディレクション費が5,000円、監修者のキャスティングが20,000円で、1本あたり49,000円からです(税抜)。初回のみ、別途初期費用10,000円がかかります。
見積もりを比べるときは、文字単価以外も確認しておくと安心です。確認したいのは、監修者の手配が含まれているか、審査に由来する修正が何回まで無料か、構成案の作成が別料金かの三点です。この三点で、総額は大きく変わります。
外注先を選ぶときに確認したい四つの点
一つ目は、金融業界の経験者やFP資格を持つライターを指名できるかどうかです。金融の用語や制度に慣れた書き手は、審査で止まる型を最初から避けて書きやすくなります。
二つ目は、監修者を手配できるかどうかです。税制やNISAのような制度は改正が続くため、最新の情報に詳しい専門家の目が要ります。自社で探すと、依頼先の選定だけでも時間がかかります。
三つ目は、修正の範囲と回数の決まり方です。審査由来の修正が回数に含まれるのか、方向転換は別料金なのかを、契約前に確認しておくと、後からの追加請求を避けられます。
四つ目は、継続発注のときに専属のディレクターがつくかどうかです。審査の指摘は案件ごとに積み上がります。担当者が替わるたびに、積み上げた基準もゼロに戻ります。
内製と外注の線引きには、一つの目安があります。商品の最終的な条件や数字は社内で持ち、制度の解説や用語の説明のように読者の理解を助ける記事は、外注に任せるのが目安です。金融業界のSEOの考え方は、金融業界で必須のSEO施策の記事で解説しています。
まとめ
金融記事の外注で手戻りが続く原因は、審査で指摘される点が発注前に共有されていないことにあります。
解決の方向は、審査基準を一枚にまとめて渡すこと、執筆・監修・審査の役割を分けること、審査を構成案の段階へ前倒しすることの三つです。
コンプライアンス部門を最後の関門として位置づけている会社では、審査の指摘が記録に残らず、担当者の異動とともに消えてしまいがちです。しかし、指摘を履歴として残し、制作の入口で使い始めれば、同じ指摘で止まる記事を減らしていけます。
まずは、直近の差し戻しを一覧にして、指摘の型を数えてみてください。それが、次の発注で渡す基準の下書きになります。基準づくりから外注先の選定まで相談したいときは、弊社の金融ライティングのページをご覧ください。金融業界の経験者や監修者の手配を含めて、お見積もりのご相談を承ります。
よくある質問
Q.金融記事の外注は、一般的な記事より費用が高くなりますか。
A. 一般的な記事より高くなる傾向があります。執筆のほかに、事実確認や監修者との調整、表現の確認に工数がかかるためです。弊社の金融ライティングは、文字単価8円から、ディレクション費1本5,000円から、初期費用10,000円です(税抜)。
Q.外注すれば、コンプライアンス審査は不要になりますか。
A. 不要にはなりません。掲載する企業が最終的な責任を負うため、社内審査は残ります。外注先の編集チェックは、審査の前段で表現の問題を減らし、差し戻しの回数を抑えるための工程です。
Q.監修者は、必ずつける必要がありますか。
A. 必須ではありません。ただし、税制、NISAやiDeCoの制度、商品比較のように、事実の誤りが企業の信用に直結する記事では、監修者をつけるほうが安全です。自社の審査体制と記事の種類に合わせて判断してください。
Q.制度改正があったとき、公開済みの記事はどう直せばよいですか。
A. 改正内容は、金融庁などの一次情報で確認します。記事には公開日と更新日、数字の時点を明記し、改正が多い分野は定期的に見直す仕組みを決めておくと、古い情報が残るのを防げます。
- 金融記事の外注先の選び方|コンプラ審査で差し戻されない制作体制と費用相場 - 2026年10月7日
- プレスリリースが取り上げられない理由|記者が読むかを決める判断基準と見直し方 - 2026年9月23日